

De opgave zelf is bekend. Veel bruggen, sluizen en viaducten uit de jaren zestig en zeventig zijn toe aan renovatie of vervanging. Dat bleek in 2026 opnieuw: de Merwedebrug, de Zeelandbrug en de Suurhoffbrug gingen geheel of gedeeltelijk dicht. Volgens het EIB kan uitstel van vervanging en renovatie ruim 20 miljard euro aan economische schade opleveren. Er is dus geen gebrek aan werk. De knelpunten zitten in budget en in capaciteit: technische uitvoerders, gecertificeerde vaklieden en specialisten.
Vernieuwde inkoopstrategie: langer, gebundeld en samen
Opdrachtgevers veranderen de manier waarop ze werk op de markt brengen. Soortgelijke objecten worden steeds vaker gebundeld in één portfolio. Zo heeft Rijkswaterstaat het groot onderhoud van zes Zeeuwse bruggen in één raamovereenkomst aanbesteed.
Ook gemeenten en waterschappen gaan die kant op. Rotterdam staat voor een forse opgave: de komende tien jaar worden 55 beweegbare bruggen en sluizen gerenoveerd. De eerste zes, waaronder de Erasmusbrug, gaan in 2026 de markt op. Zwolle kiest voor een langere looptijd en zoekt maximaal vier aannemers die tot vier jaar lang het onderhoud aan bruggen en kunstwerken verzorgen. De waterschappen kopen via Samenwerking WaterschapsWerken steeds vaker programmatisch in, met een gezamenlijke projectenkalender die de markt zicht geeft op continuïteit.
Bij complexe projecten wordt de prijs bovendien steeds later vastgelegd. In een bouwteam of tweefasencontract gebeurt dat pas als de risico’s beter in beeld zijn. Bij Cost+ komt er zelfs geen vaste prijs: de aannemer krijgt de werkelijke kosten vergoed plus een fee, en deelt mee in besparingen en overschrijdingen ten opzichte van een targetprijs. Rijkswaterstaat paste die vorm voor het eerst toe bij de Van Brienenoordbrug. Daar liep de integrale aanbesteding eerder vast en komt het werk nu in deelcontracten op de markt. FCC won het eerste contract met een combinatie van specialisten in ontwerp, staal, mechanische installaties en systeemintegratie. Het opknippen van zo’n project noemt Rijkswaterstaat zelf een uitzondering op de regel.
Die uitzondering daargelaten, is de rode draad juist langdurigheid. In plaats van losse projecten werken opdrachtgevers en opdrachtnemers langer met elkaar samen, in raamovereenkomsten en meerjarige contracten. Voor uitvoerende partijen levert dat meer continuïteit en voorspelbaarheid op. Een aannemer die weet dat er na het eerste kunstwerk nog meer vergelijkbare volgen, kan zijn mensen daar gericht voor opleiden. Het biedt ook ruimte om te investeren in bijvoorbeeld emissieloos materieel. Tegelijk vraagt het meer van de organisatie. Schaal, het combineren van disciplines en het langjarig borgen van capaciteit gaan naar verwachting zwaarder wegen.
De brug naar M&A: kopers zoeken capaciteit en specialisme
Als M&A-adviseur spreken we partijen uit verschillende hoeken van de infraketen: DGA’s in het Nederlandse middenbedrijf, strategische kopers en private-equityinvesteerders. Dat gebeurt in de trajecten die we begeleiden, maar steeds vaker ook daarbuiten, met DGA’s die willen sparren over wat deze ontwikkelingen voor hen betekenen. Uit die gesprekken komt een consistent beeld naar voren.
We zien dat het bij kandidaat-kopers zelden alleen gaat om extra omzet of een nieuwe regio. Het gaat vooral om uitvoerende capaciteit en technisch specialisme: toegang tot integrale projecten, capaciteit die je meerdere jaren kunt inzetten en een sterkere positie in langjarige programma’s. Verduurzaming en het beperken van (verkeers)hinder spelen daarbij een steeds grotere rol.
Het gaat vooral om uitvoerende capaciteit en technisch specialisme: toegang tot integrale projecten, capaciteit die je meerdere jaren kunt inzetten en een sterkere positie in langjarige programma’s.
Bij investeerders spelen andere overwegingen. Het verdienmodel in de infra is van oudsher projectmatig, waardoor het resultaat lastig te voorspellen is. Meerjarige contracten maken dat resultaat voorspelbaarder, en dat verandert hoe de sector wordt beoordeeld. Bovendien loopt de opgave nog decennia door. Steeds meer private-equityinvesteerders tonen daarom interesse in de sector en wakkeren de consolidatie aan.
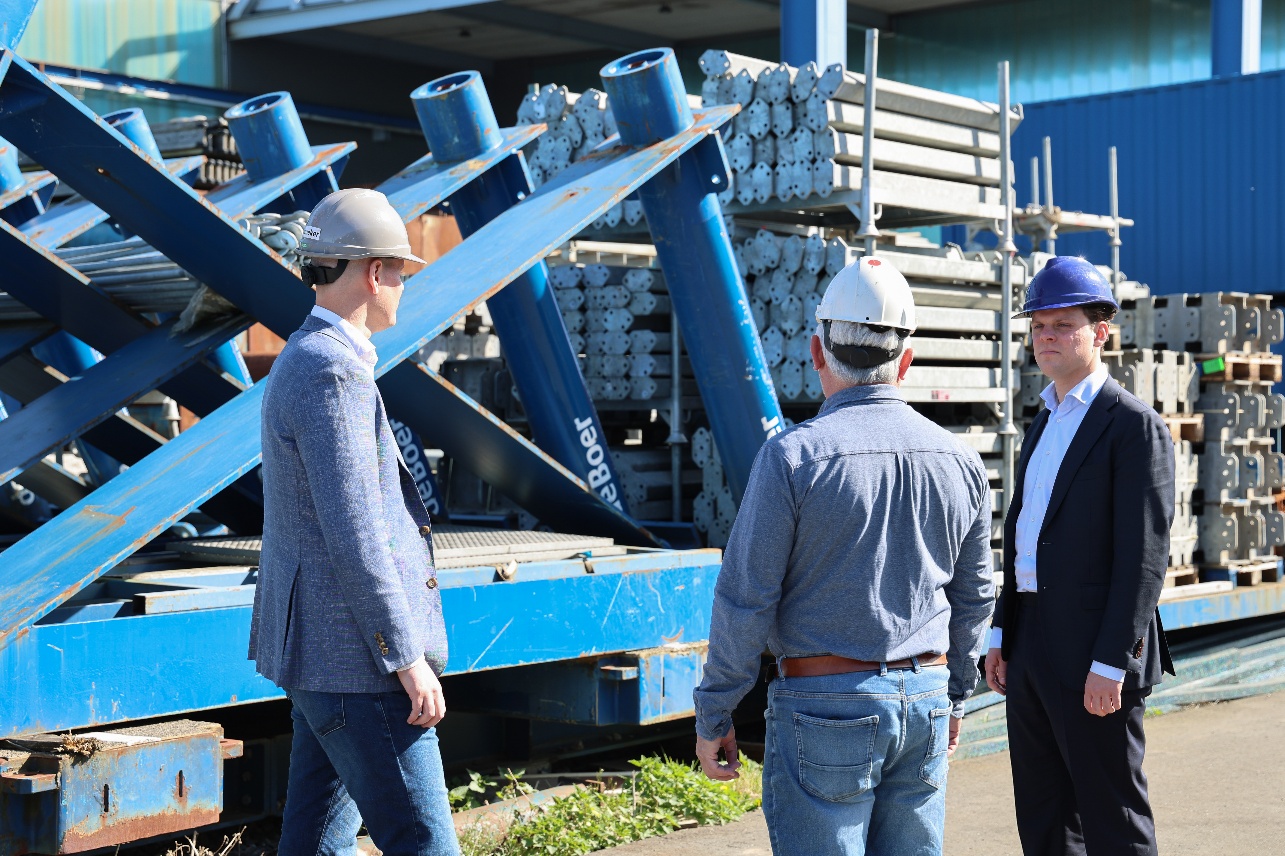
In de keten rond het energienet is de consolidatie al langer gaande. In de vervangings- en renovatieopgave staat die nog aan het begin. Op basis van wat we in gesprekken horen, verwachten we dat de overnameactiviteit in de infrasector de komende periode verder toeneemt. Een partij die hier vroeg op inspeelde, is Quadrum Capital met haar portfoliodeelneming SealteQ Group. Wij begeleidden in 2025 de verkoop van Marconi Holding, met daarin Civiele Technieken deBoer, Rijnstaal Nieuwegein en Lasbedrijf De Rooij, aan SealteQ. Daarmee haalde SealteQ het vijzelen en renoveren van bruggen, staalconstructie en buitenlasexpertise in huis, als aanvulling op het bestaande aanbod. Zo ontstaat een groep die steeds meer onderdelen van hetzelfde project zelf kan uitvoeren. Dat is precies de beweging die we nu breder in de markt horen.
Wat betekent dit voor jouw onderneming?
De opgave ligt er. Voor ondernemers in deze sector is de vraag vooral of je onderneming klaarstaat als het werk op de markt komt. Heb je een positie in langjarige programma’s, de mensen om het werk uit te voeren en een specialisme dat anderen niet in huis hebben? Voor strategische kopers en investeerders is de vraag andersom: welke bedrijven hebben die combinatie in huis, en wie staat open voor een partner om samen verder te groeien?
We deal with you.

